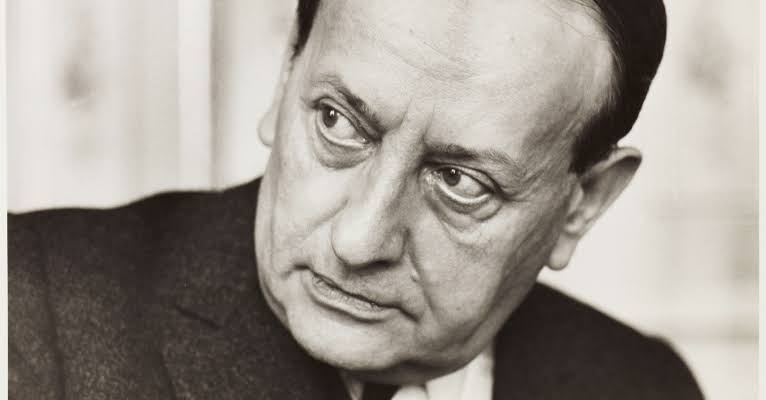
À l’occasion du cinquantième anniversaire de la disparition d’André Malraux, Sites & Cités remarquables de France propose de revenir sur les apports de la loi du 4 août 1962 qui porte son nom et sur le dispositif fiscal qui s’y adossera en 1977, afin d’en proposer une évolution cohérente en faveur de la revitalisation des centres anciens.
En effet, depuis de nombreux mois, le groupe de travail Patrimoine et fiscalité de l’Association, composé de plusieurs experts, interroge l’efficacité et les limites du dispositif Malraux. En découle une série de propositions concrètes et réalistes qui répondent aux enjeux sociaux et environnementaux. Sites & Cités espère qu’à l’aube des Présidentielles, les candidats s’en saisiront.
1. La loi Malraux : sauvegarde des centres historiques et amélioration de l’habitat
Cinquante ans après la disparition d’André Malraux, son nom reste indissociable de la sauvegarde des centres anciens français. Écrivain, intellectuel engagé, résistant et compagnon du général de Gaulle, André Malraux devient en 1959 ministre d’État chargé des Affaires culturelles, fonction qu’il occupera pendant dix ans. Premier titulaire d’un ministère spécifiquement consacré à la culture sous la Ve République, il porte une conception ambitieuse de l’intervention de l’État : rendre les grandes œuvres accessibles au plus grand nombre, mais également préserver et transmettre le patrimoine.
La loi du 4 août 1962, dite « loi Malraux », constitue l’une des expressions majeures de cette politique. Si elle demeure indissociable de la figure d’André Malraux, sa genèse s’inscrit dans une réflexion plus collective, à la croisée des politiques culturelles, patrimoniales, urbaines et du logement.
Plusieurs acteurs participent à son élaboration, tels que Michel Debré, Premier ministre, René Perchet, directeur général de l’Architecture, le conseiller d’État Henry de Ségogne, le sénateur de la Vendée Jacques de Maupéou, et plus largement, architectes, urbanistes, hauts fonctionnaires, parlementaires et élus, qui contribuent à faire émerger une véritable politique de sauvegarde des centres anciens.
L’action des associations a été également fondamentale en matière de défense des quartiers anciens.
Dans les années 1940 à 1970 de nombreuses associations se créent en portant souvent le nom de « Renaissance du vieux… » et se fédèrent dans une organisation nommée Civitas Nostra qui aura une ampleur internationale. La Renaissance du Vieux-Lyon (RVL), par exemple, qui fête cette année ses 80 ans, a contribué à la création du premier secteur sauvegardé sur le Vieux-Lyon en 1964 et poursuit son rôle dans la préservation et la mise en valeur du patrimoine, et en tant que Comité d’Intérêt Local.
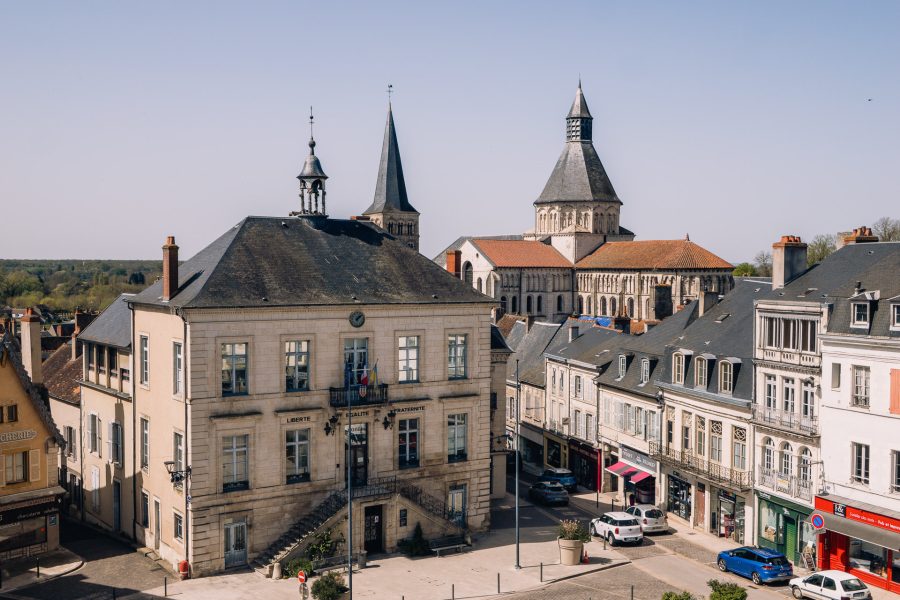
La Charité-sur-Loire @TTWProduction
Une conscience patrimoniale qui change d’échelle
La loi de 1962 constitue une nouvelle étape dans l’élargissement progressif de la notion même de patrimoine.
La loi du 31 décembre 1913 avait consacré un puissant dispositif de protection des monuments historiques. La protection s’étend avec la loi du 25 février 1943 relative à leurs abords. Mais la réflexion évolue progressivement : au-delà du monument et de ses abords, c’est désormais la valeur de l’ensemble urbain qui commence à être reconnue.
Cette évolution de la pensée patrimoniale prend ses racines en Italie où, dès la première moitié du XXe siècle, l’architecte et urbaniste Gustavo Giovannoni développe une approche visant à concilier la modernisation nécessaire des villes avec la préservation de leurs tissus anciens. À la logique des grandes démolitions, il oppose celle d’interventions plus mesurées, respectueuses de la structure, de l’échelle et du caractère des quartiers historiques.
Ces réflexions trouvent un prolongement dans l’Italie de l’après-guerre, où la question de la sauvegarde des centri storici prend une importance croissante. Autour de la « Charte de Gubbio », au tournant des années 1960, s’affirme une approche fondatrice de la sauvegarde des centres historiques : il ne s’agit plus seulement de protéger les édifices patrimoniaux, mais de considérer le centre ancien comme un ensemble urbain cohérent.
La future loi Malraux s’inscrit dans ce mouvement de renouvellement de la pensée patrimoniale et urbaine en Europe : préserver la ville ancienne ne signifie plus seulement protéger quelques édifices isolés, mais reconnaître la valeur d’un tissu urbain dans son ensemble et rechercher les moyens de l’adapter aux usages contemporains sans en effacer l’identité :
« (…) les nations ont découvert que l’âme du passé n’est pas faite que de chefs-d’œuvre, qu’en architecture un chef d’œuvre isolé risque d’être un chef d’œuvre mort.(…) Sur la plupart des quais de Seine, au-delà de Notre-Dame ne figure aucun monument illustre, leurs maisons n’ont de valeur qu’en fonction de l’ensemble auquel elles appartiennent »
Extrait du Discours de Malraux à l’Assemblée nationale, 24 juillet 1962
Sauvegarder plutôt que démolir
Cette évolution prend une résonance particulière dans la France de l’après-guerre, où pour répondre à la pénurie de logements et aux exigences de confort et d’hygiène, les politiques de rénovation urbaine privilégient alors largement la démolition et le remplacement du bâti existant vétuste par des constructions neuves, menaçant la conservation de nombreux tissus urbains historiques.
Une partie importante du centre de Tours par exemple avait déjà été démolie à la fin des années 1950. La loi de 1962 constitue un véritable « coup d’arrêt » à ce mouvement, selon Yves Dauge.
« Sauvegarder un quartier ancien, c’est à la fois en préserver l’extérieur et en moderniser l’intérieur, et pas nécessairement au bénéfice du luxe. (…) La restauration concilie deux impératifs qui pouvaient paraitre jusque-là opposés : conserver notre patrimoine architectural et historique et améliorer les conditions de vie et de travail des Français. (…) Je souhaite voir étudier d’urgence des programmes de restauration dont les bénéficiaires se trouvent être des citoyens défavorisés »
Extrait du Discours de Malraux à l’Assemblée nationale, 24 juillet 1962
Son propos associe ainsi explicitement sauvegarde patrimoniale et considérations sociales via l’amélioration de l’habitat et des conditions de vie.
La création des secteurs sauvegardés
La loi du 4 août 1962 marque ainsi une étape décisive en créant les secteurs sauvegardés, des ensembles urbains présentant un caractère historique, esthétique ou de nature à justifier leur conservation, leur restauration et leur mise en valeur (continuité du bâti, trame parcellaire, volumétrie, perspectives, places, cours, immeubles plus modestes et les relations qu’ils entretiennent entre eux…).
La création des secteurs sauvegardés marque ainsi le passage progressif de la protection monumentale à une véritable politique d’urbanisme patrimonial, qui s’étoffera au cours des décennies suivantes avec la création des ZPPAU (Zones de protection du patrimoine architectural et urbain – 1983), ZPPAUP (Zones de protection du patrimoine architectural, urbain et paysager – 1993), puis des AVAP (Aires de valorisation de l’architecture et du patrimoine – 2010), jusqu’à la création des Sites patrimoniaux remarquables (SPR) par la loi LCAP du 7 juillet 2016.
2. De la sauvegarde patrimoniale à l’incitation fiscale
La loi Malraux de 1962 n’est pas, à l’origine, une loi de défiscalisation. Cela mérite d’être rappelé, tant le mot « Malraux » est devenu, dans le langage courant de l’immobilier, synonyme du dispositif fiscal.
L’incitation fiscale mise en place pour inciter les propriétaires bailleurs à réhabiliter des immeubles situés en secteurs protégés apparaît en 1977, soit quinze ans après la loi de 1962 et après la disparition d’André Malraux, décédé en 1976.
C’est dans cette articulation entre intérêt public de la sauvegarde et intervention des propriétaires privés que la dimension fiscale prend progressivement son importance.
Depuis sa création le dispositif fiscal Malraux a connu plusieurs transformations. A l’origine en 1977, le mécanisme ne fonctionnait pas sous forme de « réduction d’impôt » mais permettait une déduction des charges foncières directement sur le revenu global de l’investisseur. La notion de taux (sous forme de pourcentage de réduction d’impôt) a été introduite beaucoup plus tard, lors d’une importante réforme de modernisation du dispositif entrée en vigueur le 1er janvier 2009, qui a transformé le mécanisme de déduction en une réduction d’impôt directe, calculée par l’application de taux fixes en pourcentage sur les montants de travaux.
Actuellement, le dispositif fiscal Malraux permet aux contribuables domiciliés fiscalement en France de bénéficier d’une réduction d’impôt sur le revenu au titre des dépenses engagées pour la restauration complète d’un immeuble bâti situé dans certains secteurs protégés.
Dans les Sites patrimoniaux remarquables (SPR), le régime de la réduction d’impôt est défini par l’article 199 tervicies du Code général des impôts (CGI). Son taux s’applique aux dépenses éligibles et dépend de la situation de l’immeuble :
| Situation de l’immeuble | Condition | Taux |
| SPR couvert par un plan de sauvegarde et de mise en valeur (PSMV) approuvé | Aucune condition supplémentaire | 30 % |
| SPR couvert par un plan de valorisation de l’architecture et du patrimoine (PVAP) approuvé | Aucune condition supplémentaire | 22 % |
| SPR classé dont l’outil de gestion n’a pas encore été approuvé | Restauration de l’immeuble déclarée d’utilité publique (DUP, article L. 313-4 du Code de l’urbanisme) | 22 % |
| Anciennes zones de protection du patrimoine architectural, urbain et paysager (ZPPAUP) et aires de mise en valeur de l’architecture et du patrimoine (AVAP) | Restauration de l’immeuble déclarée d’utilité publique (DUP) | 22 % |
Depuis 2017, l’article 199 tervicies du CGI fixe également à 400 000 euros le plafond des dépenses ouvrant droit à la réduction d’impôt sur la période comprise entre la date de délivrance du permis de construire – ou l’expiration du délai d’opposition à la déclaration préalable – et le 31 décembre de la troisième année suivante, sous réserve des possibilités de prolongation prévues par les textes. La réduction est accordée au titre de l’année au cours de laquelle les dépenses éligibles sont effectivement payées. Lorsque son montant excède l’impôt dû au titre de cette année, le solde peut être imputé sur l’impôt sur le revenu des trois années suivantes.
Le bénéfice du dispositif est par ailleurs assorti d’un engagement locatif de neuf ans. Le logement doit être loué nu et constituer la résidence principale du locataire.
Le dispositif repose ainsi sur une articulation particulière entre protection patrimoniale, investissement privé et politique de l’habitat. L’avantage fiscal accordé au propriétaire-investisseur constitue une contrepartie aux contraintes et aux coûts inhérents à la restauration d’immeubles anciens situés dans des secteurs à forte valeur patrimoniale.
Bilan du dispositif actuel
Le dispositif fiscal Malraux a fait l’objet d’une évaluation en 2023, dont le rapport remis au Parlement, réalisé conjointement par l’Inspection générale des finances (IGF), l’Inspection générale de l’environnement et du développement durable (IGEDD) et l’Inspection générale des affaires culturelles (IGAC), a souligné l’intérêt du Malraux qui se situe au croisement de plusieurs politiques publiques : patrimoine, habitat, revitalisation et aménagement du territoire, tout en mettant en évidence que le recours au dispositif demeure relativement limité.
| L’évaluation de 2023 en chiffres – rapport IGF, IGEDD et IGAC remis au Parlement | |
| Les bénéficiaires | |
| 4 000 | foyers fiscaux bénéficiaires en moyenne chaque année |
| Près de 14 000 € | de réduction d’impôt en moyenne par foyer fiscal |
| Plus d’un tiers | des bénéficiaires se situent parmi les 2 % de foyers fiscaux disposant des revenus fiscaux de référence les plus élevés |
| Les SCPI Malraux | |
| Une quinzaine | de SCPI dites Malraux auraient été créées depuis 2009 |
| 130 immeubles | détenus au 31 décembre 2022, représentant 80 059 m² et au moins 1 049 logements |
| 43 villes | seulement accueillent ces immeubles, principalement des grandes villes et des villes moyennes ; plus de la moitié appartiennent aux zones A, A bis ou B1 |
| Le coût des opérations | |
| 1 519 €/m² | de prix moyen d’acquisition hors droits |
| 3 179 €/m² | de coût moyen des travaux, soit 68 % de l’ensemble acquisition-travaux |
| Les taux mobilisés entre 2017 et 2021 | |
| Environ 90 % | des montants de travaux ayant bénéficié du dispositif relevaient du taux de 30 %, contre environ 10 % au taux de 22 % |
Ce qu’il faut en retenir
Les bénéficiaires appartiennent très majoritairement aux catégories de revenus les plus élevées, ce qui s’explique notamment par le niveau d’investissement nécessaire pour financer des opérations de restauration lourde et par les caractéristiques mêmes de l’avantage fiscal. Ils sont pour autant répartis sur l’ensemble du territoire national, et le rapport relève une certaine proximité géographique entre le domicile de l’investisseur et l’immeuble restauré.
Avec des travaux qui représentent 68 % de l’ensemble acquisition-travaux, l’avantage fiscal constitue un levier destiné à rendre possibles des opérations patrimoniales dont l’équilibre économique est particulièrement complexe. Il conduit toutefois la plupart des opérateurs à s’orienter vers des secteurs au marché immobilier tendu et bénéficiant du taux de 30 %, donc régis par un plan de sauvegarde et de mise en valeur, ce qui représente environ 10 % des SPR.
La localisation des immeubles détenus par les SCPI Malraux confirme cette concentration territoriale sur des grandes villes et des villes moyennes, dont plus de la moitié relèvent de zones caractérisées par une tension plus forte du marché immobilier. Les aménités touristiques figurent aussi parmi les caractéristiques des territoires dans lesquels se concentrent les opérations.
Ces points de déséquilibre cumulés à la crise du logement, la dégradation et la vacance résidentielle et commerciale d’une partie du parc ancien, la hausse du coût des travaux, les exigences de sobriété et de réhabilitation énergétique …, confrontent aujourd’hui les villes patrimoniales à de nouveaux défis, auxquels les dispositifs fiscaux doivent également répondre.
3. Vers une nouvelle efficience du dispositif Malraux : simplifier – inciter – territorialiser
Les propositions de Sites & Cités remarquables de France
Au regard des constats établis, que souhaite-t-on désormais collectivement garantir en contrepartie de l’effort fiscal consenti ?
4 axes d’amélioration du dispositif fiscal issus du groupe de travail Fiscalité piloté par l’Association tentent de répondre à cette question en ciblant des priorités sociales et environnementales.
Pour valoriser les projets ambitieux et vertueux et favoriser une meilleure répartition sur le territoire, nous proposons de mieux articuler les taux de défiscalisation pour les bailleurs, de même que pour les propriétaires occupants, auxquels le dispositif s’adresserait aussi désormais. En effet, soutenir le maintien et l’installation de propriétaires occupants en résidence principale en centre ancien est essentiel pour la vitalité des cœurs de ville.
Ainsi, pour simplifier la lisibilité du dispositif, nous proposons l’harmonisation du taux de base à 26 % pour les bailleurs et la création d’un taux de 16 % pour les propriétaires occupants, taux auxquels s’adossent des bonus thématiques, cumulables :
1. Volet énergétique
- Valoriser les performances énergétiques
Les logements restaurés en Malraux relèvent aujourd’hui du régime de droit commun : la loi Climat et résilience du 22 août 2021 interdit progressivement la location des logements classés G (depuis 2025), F (2028) puis E (2034) au diagnostic de performance énergétique (DPE). Le Malraux étant le seul dispositif fiscal en vigueur qui n’impose pas d’amélioration énergétique au-delà de ces obligations, nous proposons d’y remédier en augmentant le taux de base de 4% pour un gain énergétique correspondant à une étiquette D minimale pour les immeubles classés initialement G, F ou E et correspondant à un saut de classe minimum pour les autres immeubles.
2. Volet social
- Favoriser les loyers abordables
Le Malraux ne prévoit pas de conditions de loyers ou de ressources des locataires, nous proposons d’y remédier en augmentant le taux de base de 2 % par typologie de loyer pratiquée (intermédiaire/sociale/très sociale), en mettant fin au cumul avec le dispositif Loc’Avantages.
(Et cet engagement social devrait pouvoir être comptabilisé dans les objectifs de logement social).
- Autoriser la location meublée à l’année, la colocation et le coliving lorsqu’ils constituent une résidence principale
Ces formes d’occupation pourraient être rendues compatibles avec le Malraux dès lors que le logement constitue la résidence principale du locataire et que les obligations de durée sont respectées. La location meublée touristique serait en revanche explicitement exclue afin de préserver la vocation résidentielle du dispositif.
3. Volet territorial
- Inciter à investir sur l’ensemble du territoire et plus particulièrement en secteurs moins tendus
Les territoires dans lesquels les besoins de réhabilitation sont parfois les plus importants sont souvent ceux qui rencontrent le plus de difficultés à attirer opérateurs et investisseurs, alors même que la demande locative pour des logements de qualité y est forte. Ce besoin en logements ne garantit toutefois pas l’équilibre économique des opérations au regard du niveau des loyers, de la valeur de sortie des biens et du coût élevé des travaux. La défiscalisation pourrait donc être bonifiée également de 2 % pour les SPR en zones B1 et de 4 % pour les SPR en zones B2 et C.
- Adapter les règles des SCPI Malraux aux réalités territoriales
Les règles de ventilation de la collecte entre foncier et travaux peuvent être déconnectées de l’économie réelle des opérations, notamment lorsque la valeur d’acquisition est très faible et que la restauration représente l’essentiel de l’investissement. La proposition consiste à maintenir l’obligation d’affecter 95 % de la collecte aux investissements Malraux, tout en supprimant la ventilation imposée entre foncier et travaux.
4. Volet juridique
- Sécuriser les opérations de réhabilitation lourde
Certaines opérations de réhabilitation particulièrement importantes peuvent conduire à ce que des travaux pourtant prescrits par le règlement du SPR ou une DUP, soient considérés sur le plan fiscal, comme concourant à la production d’un immeuble neuf, remettant en cause l’éligibilité de l’opération au régime de la VIR (Vente d’Immeuble à Rénover) et par conséquence l’éligibilité à la réduction d’impôt « Malraux ». Pour favoriser la viabilité des projets de réhabilitation nécessitant des travaux lourds, le dispositif Malraux doit profondément évoluer sur ce point et rendre éligible ces travaux.
De plus, la requalification de l’opération en production d’un immeuble neuf conduit à la perte du taux réduit de TVA applicable à certains travaux de réhabilitation (10%) et à basculer vers le taux normal (20%), avec un effet potentiellement très important sur le coût global de l’opération. Dans des projets déjà caractérisés par un poids particulièrement élevé des travaux, un tel surcoût peut fragiliser, voire compromettre, leur équilibre économique. Le taux à 10% doit donc être garanti pour les travaux prescrits.
En conclusion cette approche renoue pleinement avec la logique qui présidait à la naissance de la politique de sauvegarde : faire de l’investissement privé un outil au service d’un projet d’intérêt public.
Cinquante ans après la disparition d’André Malraux, l’enjeu reste finalement très proche de celui qui avait conduit à la loi de 1962 : ne pas choisir entre la ville héritée et la ville contemporaine, qui doit répondre aux besoins des habitants en logement, aux exigences de sobriété et transition écologique.
Sauvegarder, réhabiliter, habiter : trois ambitions qui, loin de s’opposer, doivent constituer les trois piliers d’une même politique pour les villes patrimoniales, nécessairement stable et lisible dans le temps, compte tenu de la durée et de la complexité des opérations de réhabilitation.